©Central Retail
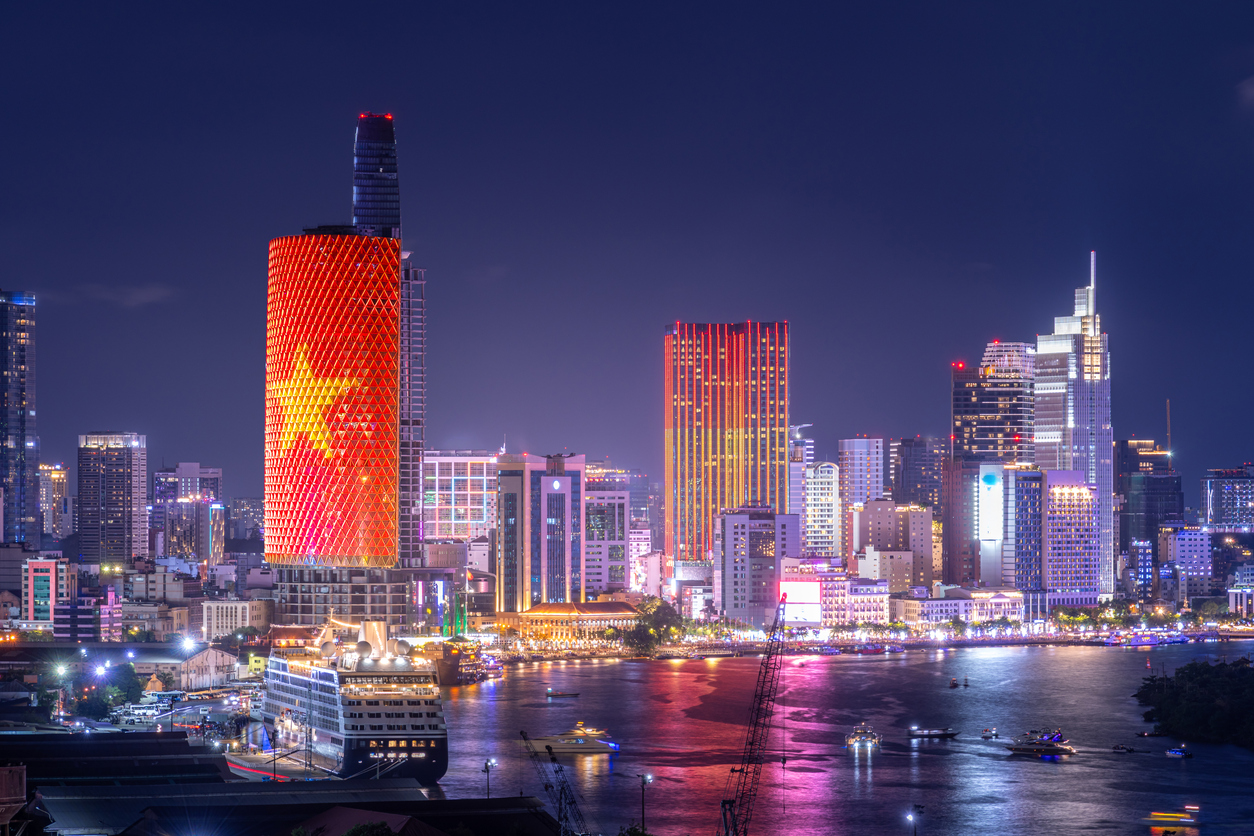
2026年1~7月のベトナムの小売・サービス売上高は名目で13.1%、物価要因を除いても7.5%伸びました。それでも街では、長く親しまれた店舗の閉店や、集客力を失う商業施設が見られます。一方、Central Retailはベトナムを重点市場と位置づけ、AEON MALLはダナンへ8号店を開業しました。
市場全体が伸びても、すべての店舗が伸びるわけではありません。消費者は価格だけでなく、近さ、品揃え、食事、娯楽、信頼、アプリや会員特典をまとめて評価します。小売の競争単位が「店」から「生活導線」へ変わっていることが、成長と閉店の同時進行を説明します。
1. 消費の拡大は、店舗数の保証ではない
©Central Retail
実質小売が7.5%伸びていることは購買力の拡大を示します。しかし、EC、コンビニ、ミニスーパー、モール、専門店が同じ支出を奪い合います。カテゴリーが伸びても、立地や業態が顧客の生活に合わなければ、既存店の売上は減ります。
見るべき指標は市場成長率だけではありません。商圏人口、来店頻度、客単価、買い回り、オンライン経由売上、再来店率を組み合わせると、店舗の役割が分かります。大型店が集客拠点なのか、日常補充の店なのかも分けて評価すべきです。
2. Central Retailは大型・小型を使い分ける
©Central Retail
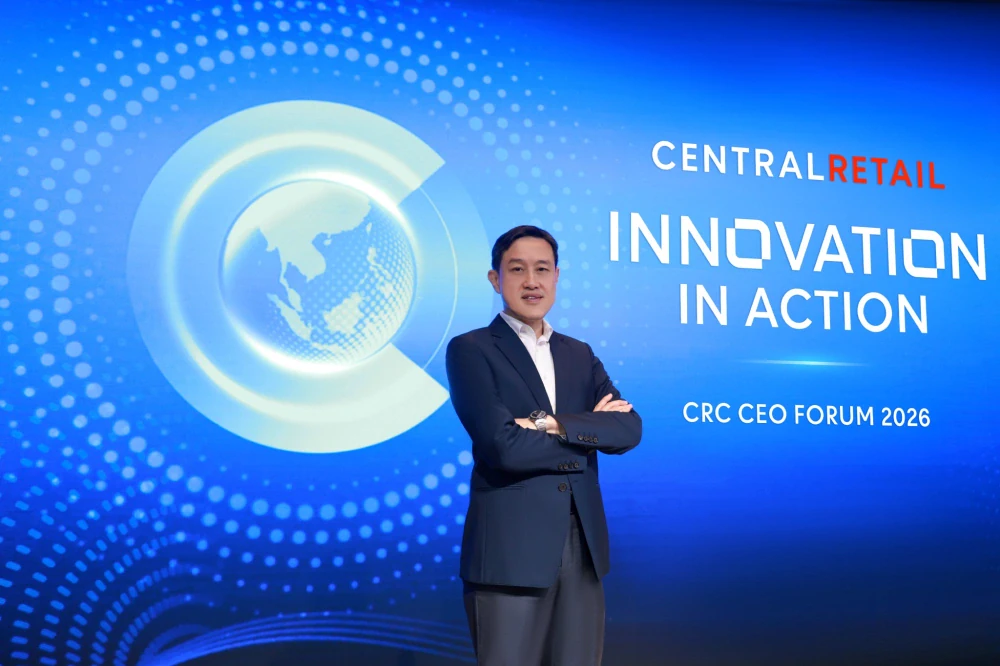
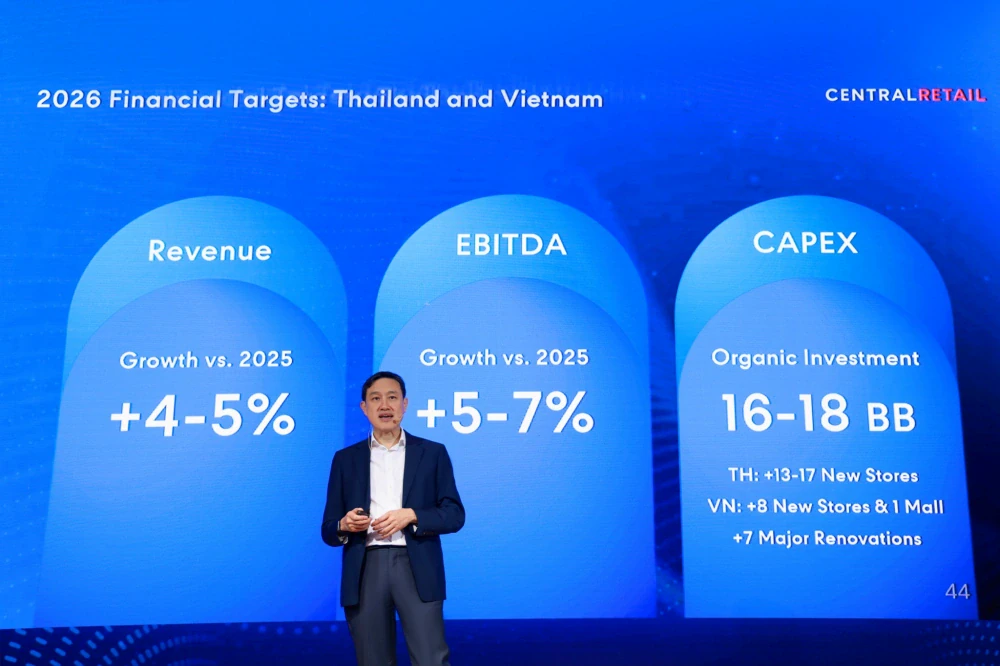
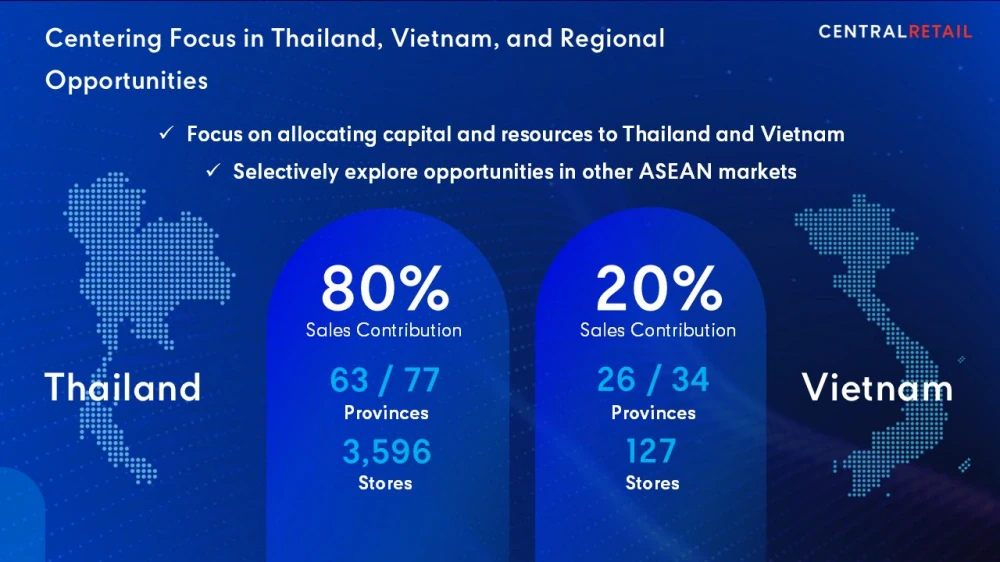
Central Retailは2025年末時点でベトナム26省に127店舗を展開し、グループ売上の20%をベトナムが占めました。2026年にはGO! Mall 2施設、GO! Hypermarket 1店、mini go! 6店の開業を計画しています。
重要なのは、同じフォーマットを増やすのではなく、商圏に応じて大型モール、ハイパーマーケット、小型店を使い分けている点です。企業が新地域へ入る際も、全国共通の一店舗モデルより、都市の成熟度と買い物頻度に合わせた複数フォーマットが有効です。
3. 会員430万人は、値引きリストではなく需要センサー
©Central Retail
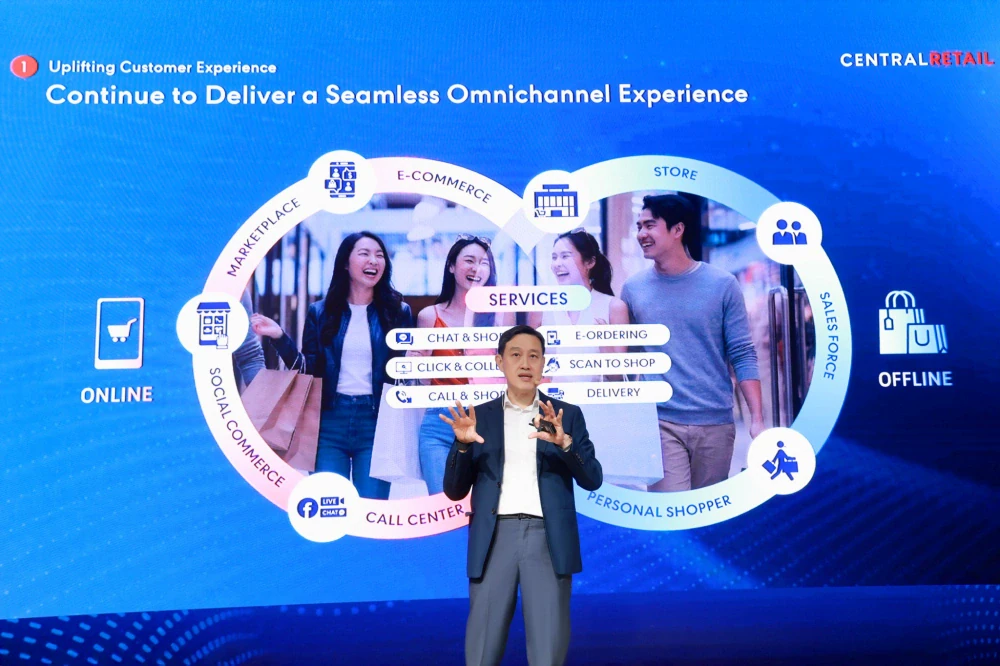
同社のベトナムにおけるThe 1会員は430万人を超えました。会員基盤の価値はクーポン配信だけではありません。購買履歴、店舗、オンライン行動を結びつけ、地域別の需要、併買、離反の兆候を把握できます。
Central Retailはオンラインと店舗データを一つの顧客像へ統合し、クーポン、商品検索、在庫、受け取りを改善する方針です。規模の小さい企業でも、電話番号や会員IDを統一し、購入後の再来店を追うところから同じ考え方を始められます。
ベトナムで、信頼感があり、運用しやすく、成果につながるWebサイトをお考えですか?
- 30分の無料相談を予約し、Webサイトの目的と構造を明確にします
- リード獲得につながる最小構成 (Webサイト+トラッキング+マーケティング)の 実施提案をお渡しします

4. AEON MALLのダナン進出は、地域都市の成長を示す
©JETRO
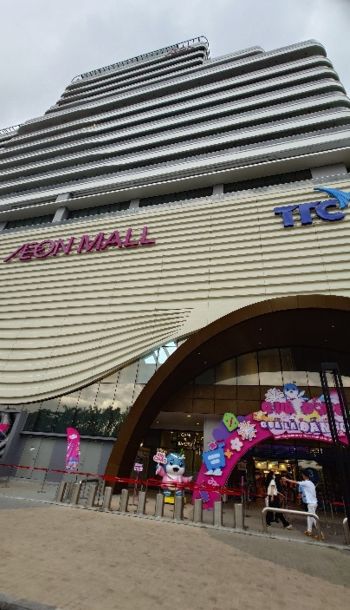
AEON MALLのベトナム8号店は、同社としてダナン初出店です。ハノイ、ホーチミン周辺だけでなく、中部の生活圏にも大型投資が向かうことを示します。観光客だけでなく、地域住民の日常需要を継続的に取り込めるかが重要です。
地方都市への展開では、全国ブランドの安心感と地域性の両立が必要です。テナント、食品、イベント、言語、家族向けサービスを地域に合わせ、開業時の話題を再来店へ変える設計が勝負になります。
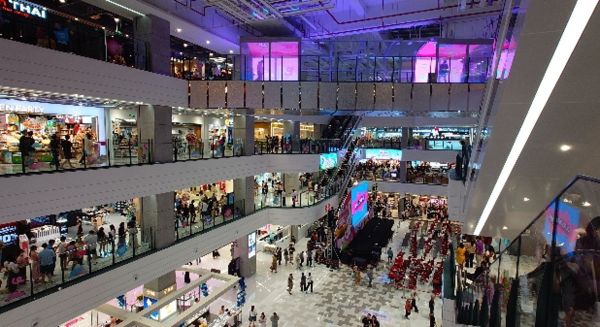
5. 実店舗は「在庫を置く場所」からメディアへ
©JETRO
成長する店舗は、商品を並べるだけでなく、食事、体験、相談、受け取り、コミュニティを組み合わせています。SNSで発見し、店で試し、オンラインで再購入する行動が増えるほど、店舗とデジタルを別部門で運営する損失が大きくなります。
店舗イベントを短尺動画にし、SNSの反応を次の売り場へ反映し、購入後にZaloやアプリでフォローする。この循環がある企業は店舗投資をコンテンツと顧客データにも変えられます。ない企業は、家賃と在庫だけを抱えやすくなります。
まとめ
ベトナムの消費市場は伸びていますが、成長は店舗へ均等に配られません。複数業態、会員データ、地域適応、オンライン連携を持つ企業が拡大し、従来の立地と知名度だけに頼る店舗は苦しくなります。小売企業に必要なのは、出店数を増やす前に、店舗を生活導線・メディア・データ取得点として再定義することです。
ALIVE Vietnamでは、ベトナム市場における顧客調査、ブランディング、Webサイト制作、コンテンツ、広告運用までを一貫して支援しています。
何から着手すべきか整理したい方は、現在の課題をお気軽にご相談ください。
Thanks for reading
We are ALIVE based in Vietnam